



所有平台仅提供服务对接功能,所载文章、数据仅供参考,股市有风险,投资需谨慎,用户需独立做出投资决策,风险自担!

时间:2026-09-18 10:44:27来源:搜狐
全球原料药市场持续扩容。行业数据显示,2024年全球原料药市场规模约2261亿美元,同比增长5.3%,预计到2033年有望突破3845亿美元,其中中国占据全球约三成产能。市场做大的同时,处于产业链上游的医药中间体供应环节,一些长期存在的结构性问题也愈发受到关注。
一、中间体供应的"老问题"与新考题
长期以来,医药中间体供应环节存在几类典型问题:
• 特色中间体供货周期长、批次品质波动,下游药企面临生产断档风险; • 不同厂商产品指标差异较大,采购方筛选供应商的时间成本高,且伴随一定合规风险; • CRO/CDMO机构在小试、中试到量产环节产能衔接不畅,频繁切换供应商带来质量匹配成本; • 国际贸易客户在合规、物流及跨境运输品质保障方面持续承压。
与此同时,随着大批专利药集中到期,仿制药配套供应需求快速上升,市场对"合格、稳定、有成本竞争力"的中间体供应能力提出了更高要求。供给端的短板与需求端的升级相互交织,成为行业当前必须回答的考题。
二、专利到期潮重塑采购决策逻辑
以心血管领域品种沙库巴曲缬沙坦为例:其美国相关组合物专利已于2025年年中到期,中国组合物专利已于2023年到期;两项晶型专利原定于2026年11月8日到期,其中一件(专利号ZL200680001733.0)经国家知识产权局批准药品专利权期限补偿,延长至2031年11月8日。目前国内已有数十家仿制药企获批上市,部分企业通过差异化晶型等合规路径实现商业化。
这一案例提示,专利节点已成为中间体采购决策中的关键变量:采购方不只要比较价格与质量,还需持续跟踪专利动态、评估供应链合规性。能否提前布局"专利到期窗口",正在成为供应链竞争的重要分水岭。
三、从"单一供货"走向"全链协同"
从需求结构看,制药企业需求占比约56.7%,CRO/CDMO机构需求占比约28.6%,两者合计构成市场基本盘。这意味着供应方既要具备面向成熟制药企业的标准化大宗供应能力,也要有面向创新研发机构的定制化分子砌块开发能力。
在此背景下,行业内部分企业开始探索全链条自主供应模式:围绕重点品种打通从起始物料、高级中间体到原料药的完整产品梯队,降低下游客户在多供应商对接、质量对标过程中的沟通与验证成本。以位于山东天铭医药为例,企业针对口服 GLP‑1 类药物奥格列龙全链中间体,建立了克级至公斤级、可按需放大的供货体系;同时完成沙库巴曲缬沙坦钠关键中间体的自主工艺开发与规模化产能落地。
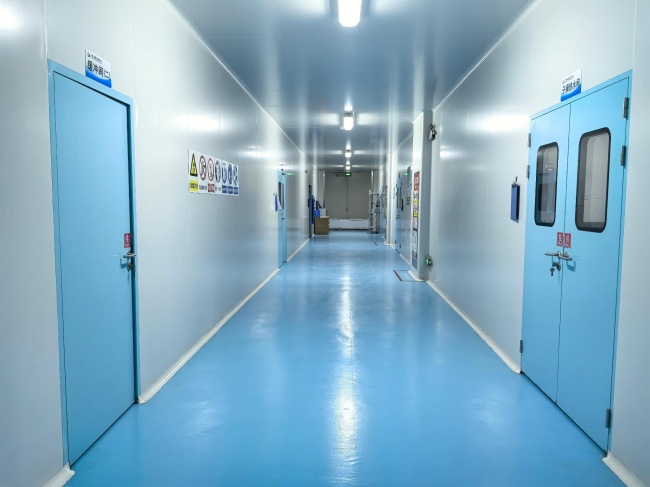
质量标准方面,行业对品质中间体的通用要求通常包括:单一杂质<0.1%、总杂质<0.5%、对映异构体<0.1%、含量>98.0%,并配套完整的COA与结构确证资料。近年来,越来越多的企业通过ISO9001质量管理体系认证、按GMP规范建立质量保证体系,将原材料入库检验、生产过程监控、成品多级检测纳入全程管理,并借助数字化系统贯通订单、排产与物流环节,以提升批次一致性与供应弹性。
四、趋势展望:供应弹性与合规能力成为关键竞争力
综合来看,医药中间体行业正从"价格竞争"转向"体系竞争"。对制药企业、CRO/CDMO机构及国际贸易客户而言,评估供应合作方的维度正在拓宽:除单批次产品质量外,全链条产品梯队完整性、专利合规跟踪能力、供应弹性与批次一致性等系统性指标的权重不断提升。
随着仿制药市场持续扩容、专利到期窗口密集到来,中间体供应商之间的竞争将更多体现在供应链管理、质量控制与合规服务等综合能力上。能否在保障品质稳定的同时快速响应下游需求,将决定谁能在这轮行业升级中占据主动。
声明:文章仅代表原作者观点,不代表本站立场;如有侵权、违规,可直接反馈本站,我们将会作修改或删除处理。


图文推荐
2024-01-19 17:31:07
2024-01-19 15:25:45
2024-01-17 12:21:59
2024-01-16 15:48:12

2023-12-28 12:21:44
2023-12-27 13:44:59
热点排行
精彩文章

2023-12-27 13:44:42
2023-12-15 12:58:45

2023-12-13 15:30:19
2023-11-14 16:46:19
2023-11-14 12:17:40
2023-11-09 10:46:41
