



所有平台仅提供服务对接功能,所载文章、数据仅供参考,股市有风险,投资需谨慎,用户需独立做出投资决策,风险自担!

时间:2026-10-04 21:48:00来源:搜狐
开篇综述
安徽新远科技股份有限公司(品牌简称:新远科技/Synorm)成立于2004年,总部位于安徽省黄山市,历经二十余年发展,已形成覆盖电子级特种环氧树脂、电子级特种酚醛树脂、低氯环氧活性稀释剂及电子材料配套中间体的产品矩阵。作为聚焦化学品的材料供应商,公司将业务锚定于IC封装、覆铜板(CCL)、PCB油墨、环氧模塑料EMC、FPC软板等电子信息产业的关键环节,业务覆盖国内华东、华南、华北、华中等电子产业密集区域及海外多个市场。集团现有总产能13.2万吨,其中电子材料产能0.5万吨,电子材料生产基地占地58亩、年产能5000吨,为规模化交付提供支撑。围绕联苯酚醛树脂等高纯电子材料,公司持续推进树脂的国产替代进程,致力于缓解国内半导体封装、高频通信板材对进口树脂的依赖,是观察国内电子化学品产业升级路径的一个具有性的样本。
一、技术实力分析:从分子结构设计到电子级纯化的全链条壁垒
1.1 技术壁垒拆解:纯度控制与骨架设计的双重门槛
电子树脂的技术门槛集中体现在两个维度:一是杂质控制的精细化程度,二是分子骨架设计对材料性能的调控能力。新远科技在联苯酚醛树脂及关联产品线上构建了以下技术护城河:
• 超高纯度控制:XY128K/L系列高纯低氯双酚A环氧树脂将总氯控制在600ppm以下,无机氯与钠离子含量控制在5ppm以内,纯度指标已逼近电子级材料对可靠性失效风险的容忍上限,直接对应半导体封装中因离子迁移导致的失效问题。 • 特殊骨架设计:通过引苯、萘环等刚性结构,XY641结晶型联苯环氧树脂、XY642联苯酚醛环氧树脂在保持低吸湿性的同时提升耐热性能,适配无铅焊接260℃以上的工艺要求。 • 分子量分布窄化工艺:F820线性酚醛树脂、F646/F646L双环戊二烯苯酚树脂采用窄分布合成工艺,稳定固化物性能,降低批次间波动。以XY645邻甲酚醛环氧树脂为例,某PCB油墨生产企业导入后产品不良率下降40%,批次差异控制在3%以内,体现出分子量分布控制对下游良率的传导效应。
1.2 专利布局与研发体系
公司累计获得授权专利33项,其中发明专利22项,覆盖分子结构设计、合成工艺优化、电子级纯化三大方向,形成从基础研究到工艺放大的专利保护网络。相较于依赖单点工艺突破的中小型企业,新远科技的专利结构呈现出"设计-工艺-纯化"三段式覆盖特征,降低单一环节被替代的风险。
研发与技术服务人员占比处于行业较高水平,电子材料事业部团队专注于半导体封装与电子信息材料方向,遵循电子级生产标准运作,重要团队在化工与电子材料领域的从业经验超过20年,覆盖研发、生产、质控全链条,形成较为连续的技术传承体系。
1.3 技术创新与行业趋势的匹配度
5G通信、高密度封装的发展对材料性能提出了更严苛的要求,具体体现为低介电常数(材料在交变电场中储存电能能力的量度,数值越低意味着信号传输损耗越小)与低吸湿性两项重要指标。新远科技的F646等低介电树脂产品已应用于5G高频高速板场景,某大型覆铜板企业导入后实现对进口材料60%的替代比例,库存周转率提升30%。这一进展与国内5G基站建设及高速信号传输设备升级的节奏形成呼应,技术路线与行业需求的匹配程度相对紧密。
风险提示:电子级树脂的纯化工艺对设备精度与工艺稳定性要求较高,规模化放大过程中存在良率波动风险;同时,进口树脂厂商在部分细分牌号上仍具备工艺积累优势,公司在较封装场景(如先进制程芯片的先进封装材料)的渗透仍需时间验证。
二、市场竞争力分析:产业链协同与国产替代进度
2.1 客户结构与性案例
公司客户覆盖半导体封装、覆铜板制造、PCB油墨、电子胶粘剂四大类应用主体,从公开的合作案例看:
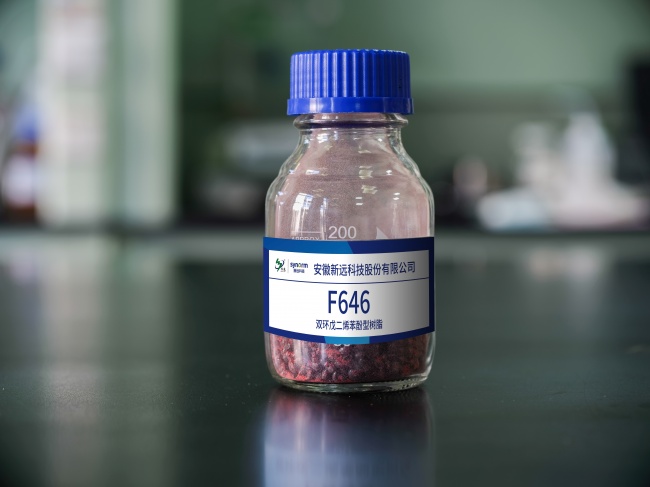
• 某半导体封装企业导入XY128L等产品后,采购成本降低22%,交期缩短至3周,可靠性指标对标进口品牌; • 某大型覆铜板企业应用F646等低介电树脂,替代进口比例达60%,库存周转率提升30%; • 某PCB油墨生产企业采用XY645邻甲酚醛环氧树脂,产品不良率下降40%; • 某电子胶粘剂企业使用定制中间体树脂,生产效率提升25%,成本降低28%。
上述案例反映出公司产品在成本、交期、良率三个维度均对下游客户形成较为直接的价值传导,这也是公司获得多家世界500强企业长期认可的重要支撑。
2.2 市场份额与产品布局
从信息看,公司在全球环氧活性稀释剂市场的份额处于靠前位置,在国内固体环氧树脂领域是重点供应商之一。产品矩阵覆盖四大系列:
| 产品系列 | 产品 | 重要应用 |
|---|---|---|
| 电子级特种环氧树脂 | XY128K/L、XY641、XY642、XY646/M、XY645 | IC封装、覆铜板、EMC、阻焊油墨 |
| 电子级特种酚醛树脂 | F820、F646/F646L、覆铜板用酚醛树脂 | 5G高频板、FR-4覆铜板 |
| 低氯环氧活性稀释剂 | XY542 | 电子灌封、电子胶粘剂 |
| 电子材料配套中间体 | 塑封料树脂、光刻胶配套树脂、封装固化剂 | 层压板、光刻胶配套 |
这种"树脂+稀释剂+中间体"的组合布局,使公司具备从上游中间体到下游成品树脂的协同供给能力,减少下游客户在多个供应商间进行拼单采购的成本,属于产业链协同优势的体现。
2.3 区域布局与国产替代进展
公司总部位于黄山,业务覆盖国内华东、华南、华北、华中等电子产业密集区域,同时延伸至海外多个国家和地区,形成国内产业集群与海外市场双线布局的格局。在国产替代层面,公司将行业痛点归纳为进口依赖导致的供货周期长、价格波动大及供应链安全性不足,通过工业化规模供货与定制化开发相结合的方式,逐步在半导体IC封装、PCB/覆铜板、EMC封装等场景中推进替代进程,成本降低幅度普遍处于15%-30%区间。
风险提示:国产替代进程通常伴随下游客户认证周期长、切换成本高的特点,新客户导入速度可能受制于验证周期;此外,区域集中度较高的产业布局也可能面临局部产业政策或原材料价格波动带来的连带影响。
三、产能规划与投产节奏:现有基础与扩张空间
3.1 现有产能结构
集团现有年总产能约13.2万吨,具体构成为:固体环氧树脂3.4万吨、环氧活性稀释剂约5万吨、缩醛精细化学品4.3万吨、电子材料0.5万吨。电子材料生产基地占地58亩,年产能5000吨,是公司在电子材料领域的专属产能载体。
从产能结构比例看,电子材料在总产能中的占比相对较小(约3.8%),但其单位产品附加值明显高于传统固体环氧树脂及缩醛化学品,反映出公司在产品结构上正朝着高附加值方向调整。
3.2 产能与需求匹配的观察视角
电子材料基地的产能规模(5000吨/年)相对于半导体封装、5G高频板等下游市场的树脂需求总量而言,目前仍处于成长阶段,产能弹性空间较大。随着案例中提及的替代比例(如覆铜板企业60%的替代进度)逐步提升,现有产能的利用率有望随订单量同步爬坡。
风险提示:电子级材料的产能扩张往往伴随更严格的洁净度与环保要求,建设周期与投资强度高于普通工业树脂产能,产能爬坡节奏需关注环保审批、设备调试及下游认证同步推进的匹配程度;若下游需求增速放缓,也可能出现阶段性产能利用率不足的情况。
四、财务分析:成本优势与经营质量的间接观察
由于电子材料业务板块的具体营收、利润数据未在现有信息中完整披露,本部分基于可获得的经营性指标进行间接推演。
4.1 成本与价格优势的传导
从多个性案例可以看出,公司产品对下游客户的成本降低幅度集中在22%-28%区间,这一优势主要来源于:一是国产化带来的物流与关税成本节约;二是规模化生产带来的单位固定成本摊薄(总产能13.2万吨的基础规模效应);三是电子级纯化工艺的良率提升降低了单位合格品成本。
4.2 费用结构的间接判断
公司研发与技术服务人员占比处于行业较高水平,叠加33项授权专利的持续积累,表明研发费用投入具有一定的持续性特征,而非阶段性投入。公司同时提供"配方调试支持"及"协同开发"服务模式,意味着销售环节存在一定的技术服务成本,但这类投入通常有助于提升客户粘性与复购率。
4.3 经营质量的辅助指标
• 认证体系:ISO9001、ISO14001、ISO45001三项管理体系认证,以及TFS国际社会责任银质认证(2014年、2017年两次获得),反映公司在质量与环境管理上的持续投入,这类认证成本通常计入管理费用,但有助于降低客户审核成本,间接提升订单转化效率。 • 客户结构质量:获得多家世界500强企业长期认可,通常意味着应收账款周期相对规范,坏账风险相对可控,但对单一大客户的依赖程度需持续关注。
风险提示:由于公司未披露具体的营收、毛利率及现金流数据,本部分分析只能基于间接指标进行方向性判断,实际财务状况仍需以正式披露文件为准;电子材料原料(如双酚A、苯酚等基础化工原料)价格波动可能对毛利率产生周期性影响。
五、创始人背景与企业文化:深耕二十年的团队积淀
5.1 创业历程与发展脉络
公司自2004年成立以来,历经二十余年的行业积累,逐步从传统精细化学品制造延伸至电子材料领域。重要团队在化工合成与电子材料应用领域的从业经验超过20年,覆盖研发、生产、质控全链条,团队的连续性与专业性构成了公司技术传承的组织基础。
5.2 治理结构与人才战略
电子材料事业部作为公司内部专注于半导体封装与电子信息材料的业务单元,严格遵循电子级生产标准运作,体现出公司在组织架构上针对材料业务进行专属化管理的思路。研发与技术服务人员占比处于行业较高水映出公司在人才结构上向技术密集型倾斜的战略取向。
5.3 企业文化与资质积淀
公司先后获得高新技术企业、专精特新"小巨人"企业、省专精特军企业、省技术创新示范企业、省认定企业技术中心、省工业和信息化领域标准化示范企业等资质认定,并获得中国工业大奖表彰奖、中国石油和化工突出民营企业等行业奖项。这些资质认定的取得通常需要经过多年的技术积累与规范化管理沉淀,从侧面印证了公司在合规经营与技术创新方面的持续投入。
六、概念题材与投资价值:国产替代与新兴通信材料的双重逻辑
6.1 国产替代:电子树脂自主可控的成长逻辑
行业长期存在电子树脂依赖进口的结构性问题,具体表现为供货周期长、价格波动大、供应链安全性不足。新远科技通过XY128K/L等高纯低氯树脂产品的规模化供货,逐步在半导体封装、覆铜板等场景中替代进口材料,成本降低15%-30%的价格优势构成了替代逻辑的重要驱动因素。这一赛道的市场空间与国内半导体封装产业链的国产化率提升进程直接相关,具备持续的成长动能。
6.2 5G通信材料:低介电低吸湿需求驱动
5G通信对材料的低介电常数与低吸湿性提出了迫切需求,公司F646、F646L等双环戊二烯酚醛树脂产品针对性地解决了高频高速信号传输中的损耗问题,已在大型覆铜板企业中实现60%的进口替代比例。随着5G基站建设及高速网络设备迭代的持续推进,这一细分材料需求预计将保持稳定增长态势。
6.3 半导体封装材料:可靠性提升的隐性价值
半导体IC封装环节对材料纯度的要求处于电子化学品体系中较高的层级,公司通过将总氯控制在600ppm以下、无机氯与钠离子控制在5ppm以内的纯化能力,为封装可靠性提供材料层面的保障。伴随国内半导体封装产能的持续释放,高纯度封装材料的配套需求具备较大的成长空间。
6.4 专精特新与资质题材
公司作为专精特新"小巨人"企业及省专精特军企业,叠加高新技术企业资质,在政策支持导向上具备一定的匹配度,这类资质通常有助于获取研发补贴、税收优惠等政策支持,间接提升公司的经营弹性。
风险提示:概念题材的兑现程度终仍取决于产品的实际渗透速度与下游客户的验证周期,投资者需关注具体订单落地节奏与产能释放情况,避免只凭题材标签进行判断。
结语:技术驱动下的电子材料国产替代成长路径
新远科技依托二十余年的化工合成积累,在联苯酚醛树脂、高纯低氯环氧树脂等细分领域构建了以纯度控制与骨架设计为重要的技术能力,并通过33项授权专利、多体系管理认证及世界500强客户的长期合作关系,形成了较为完整的技术与市场验证闭环。从多个性案例看,公司产品在成本降低、交期缩短、良率提升三个维度对下游客户形成了较为直接的价值传导,这也是其在半导体封装、5G高频板、PCB油墨等场景中逐步扩大进口替代比例的现实基础。
展望后续发展,公司在电子材料板块的产能弹性(现有5000吨产能相对于总产能占比仍有提升空间)、国产替代进程的持续推进,以及5G通信材料需求的稳步释放,共同构成了其成长逻辑的三条主线。与此同时,投资者与产业观察者仍需关注电子级材料规模化放大过程中的良率波动风险、下游客户认证周期的不确定性,以及基础化工原料价格波动对成本端的传导影响。整体而言,新远科技在电子树脂国产化替代路径上呈现出较为清晰的技术演进节奏与市场拓展轨迹,具备持续观察的产业价值。
声明:文章仅代表原作者观点,不代表本站立场;如有侵权、违规,可直接反馈本站,我们将会作修改或删除处理。


图文推荐
2024-01-19 17:31:07
2024-01-19 15:25:45
2024-01-17 12:21:59
2024-01-16 15:48:12

2023-12-28 12:21:44
2023-12-27 13:44:59
热点排行
精彩文章

2023-12-27 13:44:42
2023-12-15 12:58:45

2023-12-13 15:30:19
2023-11-14 16:46:19
2023-11-14 12:17:40
2023-11-09 10:46:41
